आयकर अधिनियम
ऑनलाइन जीत का टैक्स और क्रिप्टो का टैक्स एक चीज़ नहीं हैं
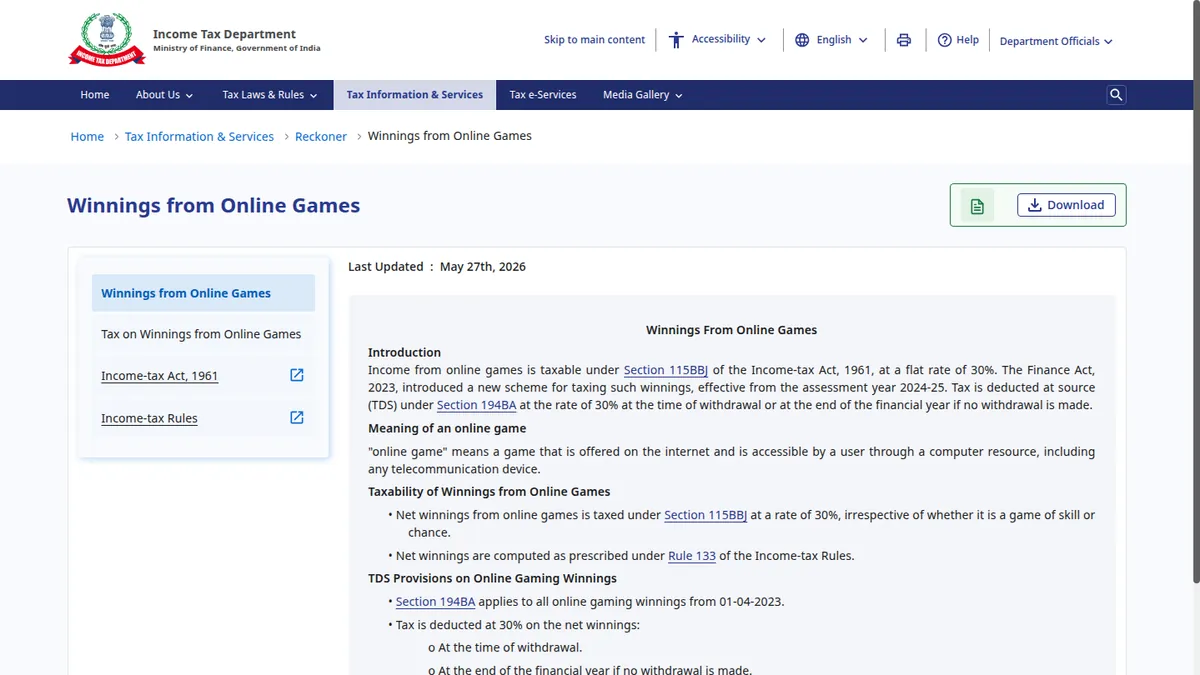
आयकर अधिनियम 1961 में दो अलग-अलग धाराएँ 30 प्रतिशत की दर तय करती हैं — एक ऑनलाइन खेल की शुद्ध जीत पर (धारा 115BBJ), दूसरी क्रिप्टो के हस्तांतरण पर (धारा 115BBH)। ये एक-दूसरे की जगह नहीं लेतीं, और यह पृष्ठ केवल यह पढ़ता है कि इन धाराओं के पाठ में क्या लिखा है।
इस साइट पर टैक्स का पृष्ठ क्यों है
इस विषय पर जो पृष्ठ खोज में सबसे ऊपर आते हैं, उनमें बोनस की राशि लिखी होती है, स्वागत-पैकेज लिखे होते हैं और कभी-कभी लाइसेंस का नाम लिखा होता है। इस पृष्ठ की तैयारी में हमने भारतीय खोज-परिणामों के शीर्ष तीन पृष्ठों का पूरा पाठ उतारकर उसमें कर से जुड़े शब्द खोजे: "TDS", "income tax", और धारा-संख्याएँ 115BBJ, 194BA, 115BBH, 194S। तीनों पृष्ठों में इनमें से एक भी शब्द एक बार भी नहीं मिला। यह चूक अजीब है, क्योंकि भारत में खोजे जाने वाले सवालों में कर का सवाल लगातार दिखता है, और उसका उत्तर किसी अनुमान का विषय नहीं है: वह अधिनियम के पाठ में लिखा हुआ है।
तो यह पृष्ठ वही करता है जो इस साइट के बाकी पृष्ठ करते हैं। वह दस्तावेज़ पढ़ता है और बताता है कि उसमें क्या लिखा है, कहाँ लिखा है, और उससे क्या साबित नहीं होता।
एक बात शुरू में ही साफ़ कर देना ज़रूरी है, क्योंकि यह पूरे पृष्ठ की धुरी है। कर की धारा किसी गतिविधि की अनुमति नहीं होती। आयकर अधिनियम का काम आय पर कर लगाना है; किसी काम को वैध या अवैध ठहराना उसका काम नहीं। इसलिए इस पृष्ठ पर आगे जो कुछ भी पढ़ा जाएगा, उसे "मतलब यह चल सकता है" की तरह पढ़ना गलत होगा। भारत में ऑनलाइन मनी गेमिंग पर क्या लागू है, यह अधिनियम 2025 वाले पृष्ठ पर अलग से लिखा है, और वह प्रश्न इस पृष्ठ से जुड़ा नहीं है।
दो तीस प्रतिशत, और वे एक ही चीज़ नहीं हैं
सबसे आम भ्रम यहीं पैदा होता है। भारत में क्रिप्टो से जुड़ी बातचीत में "तीस प्रतिशत" एक जाना-पहचाना आँकड़ा है, और ऑनलाइन खेल की चर्चा में भी "तीस प्रतिशत" उतना ही जाना-पहचाना है। ये दो अलग धाराएँ हैं, दो अलग चीज़ों पर लगती हैं, और इनका आपस में कोई तालमेल नहीं बिठाया गया है।
पहली धारा 115BBJ है। यह ऑनलाइन खेलों से हुई शुद्ध जीत पर 30 प्रतिशत की सपाट दर लगाती है। यह 1 अप्रैल 2023 से लागू हुई, यानी उस तारीख के बाद की ऐसी आय इसी धारा के तहत आती है।
दूसरी धारा 115BBH है। यह वर्चुअल डिजिटल एसेट (VDA) के हस्तांतरण से हुई आय पर 30 प्रतिशत लगाती है। बिटकॉइन, ईथर, USDT — ये सब इसी परिभाषा में आते हैं।
पहली धारा उस पर लगती है जो खेल से निकला। दूसरी उस पर लगती है जो सिक्के के लेन-देन से निकला। एक ही व्यक्ति के साथ दोनों घट सकती हैं, क्योंकि एक क्रिप्टो-कैसीनो में पैसा सिक्के के रूप में जाता है और सिक्के के रूप में लौटता है — और सिक्का खरीदना तथा बेचना, दोनों अपने आप में हस्तांतरण हैं।
धारा 115BBJ और 194BA: खेल की तरफ़
धारा 115BBJ दर तय करती है, और धारा 194BA उस दर पर स्रोत पर कटौती (TDS) की व्यवस्था करती है। दोनों साथ पढ़ी जाती हैं।
कुछ बातें जो इन धाराओं में लिखी हैं और जिन्हें अक्सर गलत लिख दिया जाता है:
कर "शुद्ध जीत" पर है, हर जीत पर नहीं। गणना का तरीका आयकर नियमावली के नियम 133 में दिया गया है, जो 22 मई 2023 की अधिसूचना संख्या 28/2023 से जोड़ा गया। मोटे तौर पर शुद्ध जीत वर्ष भर में निकाली गई राशि में से जमा की गई राशि और खाते के आरंभिक शेष को घटाकर निकलती है। इसका व्यावहारिक अर्थ यह है कि जमा वापस निकालना अपने आप में जीत नहीं है।
कोई न्यूनतम सीमा नहीं है। धारा 194BA में जीत के लिए कोई थ्रेशोल्ड नहीं दिया गया। यह इसे धारा 194B से अलग करता है, जो लॉटरी, वर्ग-पहेली और गेम-शो की जीत पर लागू होती है और जिसमें एक सीमा दी गई है। जिन पृष्ठों पर "दस हज़ार रुपये तक कोई कर नहीं" जैसा वाक्य ऑनलाइन खेल के संदर्भ में लिखा मिलता है, वे 194B को 194BA मान बैठे हैं।
कटौती दो मौकों पर होती है। धारा की व्यवस्था के अनुसार कटौती खाते से निकासी के समय होती है, और वित्तीय वर्ष के अंत में खाते में बचे शेष पर भी।
छूट और कटौतियाँ इस आय पर नहीं मिलतीं। इस श्रेणी की आय पर धारा 87A की छूट और धाराओं 80C से 80U तक की कटौतियाँ लागू नहीं होतीं। 30 प्रतिशत के ऊपर उपकर और, जहाँ लागू हो, अधिभार अलग से जुड़ता है।
रिटर्न भरना अलग बात है। जिस वर्ष ऐसी आय हुई, उस वर्ष का रिटर्न भरना पड़ता है, चाहे बाकी आय मूल छूट-सीमा से कम ही क्यों न हो।
यहाँ एक बात जोड़ देना ज़रूरी है, और यह इस साइट के अपने नियम से निकलती है: धारा 194BA उस व्यक्ति पर दायित्व डालती है जो भुगतान कर रहा है। इस साइट की तालिका में जो दस नाम हैं, वे सब विदेशी हैं। उनके प्रकाशित दस्तावेज़ों में — जिनमें नियम-शर्तें, गोपनीयता नीति और ज़िम्मेदार खेल की नीति शामिल हैं — भारतीय कर का, TDS का या इस धारा का कोई उल्लेख हमें नहीं मिला। इसका अर्थ केवल इतना है: उनके पन्नों पर यह बात लिखी नहीं है। इसका अर्थ यह नहीं है कि वे काटते हैं, और यह भी नहीं कि वे नहीं काटते। जो पढ़ा नहीं गया, उसे इस साइट पर पढ़ा हुआ नहीं लिखा जाता।
धारा 115BBH और 194S: सिक्के की तरफ़
अब दूसरी तरफ़, जो क्रिप्टो-कैसीनो की चर्चा में लगभग हमेशा छूट जाती है।
धारा 115BBH वर्चुअल डिजिटल एसेट के हस्तांतरण से हुई आय पर 30 प्रतिशत लगाती है, और उसके साथ तीन शर्तें रखती है जो इसे बाकी आय से अलग बनाती हैं।
पहली: अधिग्रहण की लागत को छोड़कर कोई कटौती नहीं मिलती। दूसरी: इस हस्तांतरण का घाटा किसी और आय से समायोजित नहीं किया जा सकता — न वेतन से, न सम्पत्ति से, न किसी और पूँजीगत लाभ से। तीसरी: वह घाटा अगले वर्षों में आगे भी नहीं ले जाया जा सकता।
तीसरी शर्त पर एक क्षण रुकना चाहिए, क्योंकि जुए के संदर्भ में उसका असर सीधा है। एक ऐसी गतिविधि, जिसमें घाटा उतना ही सामान्य है जितना लाभ, और एक ऐसी कर-व्यवस्था, जिसमें घाटा किसी काम का नहीं — इन दोनों का जोड़ किसी अनुमान पर नहीं, धारा के पाठ पर टिका है।
इसके साथ धारा 194S है, जो वर्चुअल डिजिटल एसेट के हस्तांतरण पर होने वाले भुगतान पर 1 प्रतिशत TDS की व्यवस्था करती है। यह एक प्रतिशत लेन-देन के कुल मूल्य पर है, लाभ के हिस्से पर नहीं — यानी घाटे में हुए हस्तांतरण पर भी। सीमा दो तरह की दी गई है: निर्दिष्ट व्यक्तियों के लिए 50,000 रुपये और बाकी के लिए 10,000 रुपये। PAN न देने पर दर बढ़कर 20 प्रतिशत हो जाती है। रिटर्न में इसके लिए अलग अनुसूची (Schedule VDA) है।
जहाँ दोनों तरफ़ें मिलती हैं
अब इन दोनों को एक साथ रखिए, क्योंकि क्रिप्टो-कैसीनो का पूरा ढाँचा ठीक उसी जगह खड़ा है जहाँ ये मिलती हैं।
इस साइट की तालिका के दसों संचालक क्रिप्टो में लेन-देन करते हैं। किसी के भी प्रकाशित पन्ने पर हमें रुपये में लिखी हुई निकासी-सीमा नहीं मिली: जो चार सीमाएँ खंड-संख्या के साथ पढ़ी गईं, वे डॉलर, यूरो और USDT में हैं। इसका मतलब है कि रुपये से सिक्के तक और सिक्के से वापस रुपये तक जाने का काम खिलाड़ी के अपने ज़िम्मे रहता है, और वह काम अपने आप में हस्तांतरण है। इन दस्तावेज़ों में रुपया कहाँ आता है और कहाँ नहीं, यह यूपीआई और रुपया पर पंक्ति-दर-पंक्ति देखा गया है।
इसलिए एक ही रास्ते पर दो अलग धाराएँ अलग-अलग जगहों पर लगती हैं: एक वहाँ जहाँ खेल से शुद्ध जीत निकली, दूसरी वहाँ जहाँ सिक्का हाथ बदला। इन्हें आपस में घटाया-जोड़ा नहीं जाता, और इनमें से कोई दूसरी की जगह नहीं लेती।
उस हस्तांतरण की अपनी क़ीमत तीसरी चीज़ है, और वह संचालक का शुल्क नहीं है: नेटवर्क जो शुल्क लेता है वह चेन की व्यस्तता से तय होता है, कैसीनो से नहीं।
जो इस पृष्ठ पर नहीं लिखा है
यह सूची जितनी ज़रूरी है, उतनी ही ऊपर लिखी बातें।
यहाँ यह नहीं लिखा कि किसी विशेष स्थिति में कितना कर बनेगा। वह गणना व्यक्ति की पूरी आय, उसके निवास की स्थिति और उस वर्ष के प्रावधानों पर निर्भर करती है, और वह किसी तुलना-पृष्ठ का काम नहीं है।
यहाँ यह नहीं लिखा कि कर कैसे टाला जाए, कैसे कम दिखाया जाए, या किस रास्ते से पैसा किस रूप में लाया जाए। इस साइट पर कानून के पालन से बचने का कोई तरीका नहीं लिखा जाता — न कर के बारे में, न किसी और चीज़ के बारे में।
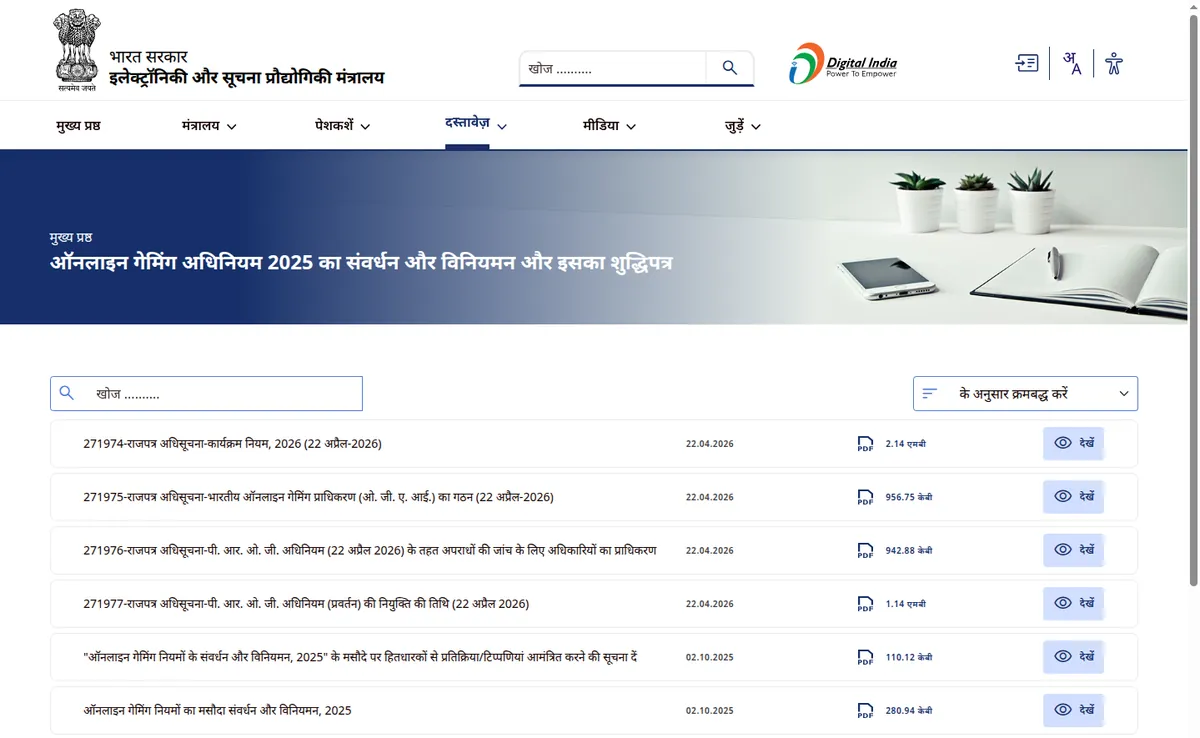
और यहाँ यह भी नहीं लिखा कि इन धाराओं का होना किसी गतिविधि को अनुमति देता है। धारा 115BBJ 2023 की है; ऑनलाइन गेमिंग (संवर्धन और विनियमन) अधिनियम 2025 उसके दो साल बाद आया। दोनों अलग कानून हैं, अलग सवालों के जवाब देते हैं, और एक का होना दूसरे को रद्द नहीं करता। यह पृष्ठ कर सलाह नहीं है और उसका विकल्प भी नहीं।